Kutxabank

- 4.13K Reseñas
- 3,6
- Descargas
- 1.000.000+
 Análisis de Mobxio
Cuando necesito revisar una cuenta sin abrir el ordenador, prefiero una aplicación que me permita resolver lo habitual con pocos pasos y sin perder de vista que estoy tratando con mi banco. Kutxabank está pensada para eso: llevar la relación con la entidad al móvil y atender también a clientes de empresa. Mi impresión es que resulta más convincente como acceso cotidiano para quienes ya operan con Kutxabank que como una aplicación financiera independiente para comparar productos o reunir cuentas de varios bancos.
Una banca móvil centrada en los clientes de Kutxabank
La aplicación pertenece a la categoría de finanzas y la desarrolla KUTXABANK, S.A. Es gratuita y tiene una valoración media de 3,6 sobre 5, con alrededor de 11.000 valoraciones y 4.100 reseñas. Supera el millón de instalaciones, está clasificada como PEGI 3 y su versión actual es la 2.12.0. Son referencias útiles para situarla, aunque por sí solas no explican si encajará con tu forma de gestionar el dinero.
Lo que define su utilidad es el vínculo directo con Kutxabank. Si ya eres cliente, la app puede servirte como punto de entrada para consultar y gestionar tus asuntos bancarios desde el teléfono. Si no tienes relación con la entidad, en cambio, no la elegiría esperando una herramienta neutral que conecte con distintos bancos: su propósito está ligado a los servicios de Kutxabank.
La aplicación se lanzó el 10 de diciembre de 2013 y requiere Android 7.0 o posterior. La versión actual ofrece una referencia concreta sobre el estado del producto, pero no conviene leer un número de versión como una promesa de funciones determinadas. Para mí, la evolución más relevante que se puede apreciar en su planteamiento es que contempla tanto el uso personal como el empresarial, sin presentarse únicamente como una consulta de saldo para particulares.
Qué cambia al llevar el banco en el móvil
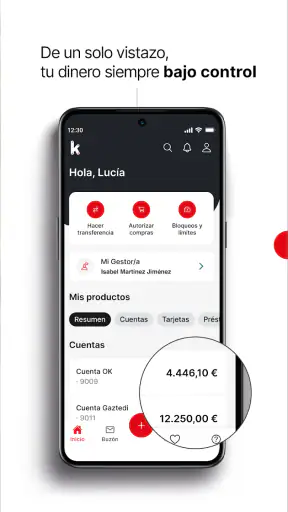
El beneficio práctico no es simplemente tener la cuenta a mano, sino reducir la dependencia de un horario o de un ordenador para las gestiones que la propia aplicación permita. Antes de instalarla, yo pensaría en las tareas que repito: comprobar movimientos, orientarme sobre el saldo disponible o entrar a resolver una necesidad bancaria mientras estoy fuera. En esos momentos, un canal móvil puede ahorrar pasos, siempre que el acceso y la navegación sean cómodos para cada usuario.
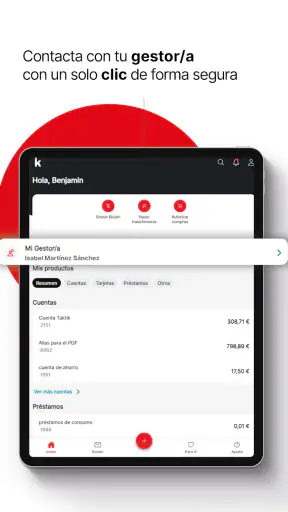
Un caso cotidiano: al terminar una compra, quiero comprobar si el cargo ya aparece y cuánto margen me queda para el resto del mes. Abrir la app bancaria puede ser más directo que buscar una notificación antigua o esperar a sentarme frente al ordenador. También puede ayudarme a revisar la actividad antes de hablar con el banco, de modo que llegue con una duda concreta en lugar de describirla de memoria. No asumiría, sin embargo, que una operación concreta está disponible sin comprobarlo en la propia aplicación.
Para clientes de empresa, que la propuesta incluya el ámbito empresarial es una diferencia importante frente a muchas aplicaciones personales. Puede tener sentido para alguien que desea consultar su relación bancaria desde el mismo teléfono que utiliza a diario. Aun así, si la gestión del negocio exige procesos especializados, varios usuarios o controles internos detallados, no daría por hecho que el móvil sustituye a las herramientas de trabajo habituales: conviene evaluar si cubre el flujo real de la empresa.
La experiencia depende de lo que necesites hacer
En una aplicación bancaria, la rapidez importa, pero también la claridad. Una consulta sencilla pierde valor si cuesta encontrar la cuenta correcta o interpretar un movimiento. Mi consejo es dedicar unos minutos, al empezar, a localizar las secciones que usarás con frecuencia y comprobar cómo se presenta la información. Esa pequeña revisión ayuda a distinguir entre una app que encaja con tu rutina y otra que solo instalarías para una operación ocasional.
También es sensato separar la consulta de la gestión. Si solo quieres vigilar los movimientos, una app de banco puede ser suficiente. Si tu objetivo es construir un presupuesto detallado, comparar gastos de distintas entidades o analizar tendencias con categorías personalizadas, una herramienta especializada podría resultar más adecuada. Kutxabank parte de una relación bancaria concreta; no la confundiría con un planificador financiero independiente.
La diferencia frente a la banca desde el navegador suele estar en la comodidad de llevar el acceso en el teléfono, no necesariamente en que cada gestión sea mejor en móvil. Para revisar algo sobre la marcha, la app tiene una ventaja natural. Para leer documentos extensos, contrastar muchos datos o completar tareas que requieren atención sostenida, quizá prefiera una pantalla grande. Mi recomendación es usar cada canal según la tarea, en vez de esperar que el móvil reemplace por completo la experiencia de escritorio.
Consejos para incorporarla a la rutina
Una forma útil de probarla es empezar con un objetivo concreto, como confirmar un cargo o revisar la cuenta antes de una compra importante. Así puedes valorar si llegas a la información que buscas con facilidad y si la presentación te resulta comprensible. Después, comprueba por tu cuenta qué gestiones habituales están disponibles en tu caso; no todas las necesidades bancarias son iguales y la utilidad real depende de tu relación con la entidad.
Si compartes tareas financieras con otra persona, no des por supuesto que una misma configuración sirve para ambos. Es mejor que cada cual conozca su propio acceso y entienda qué puede consultar o tramitar. En una empresa, haría una comprobación equivalente con quienes necesiten utilizar el canal: antes de incorporarlo al trabajo diario, conviene confirmar que el recorrido se ajusta a las responsabilidades y procedimientos del negocio.
Otro hábito que recomiendo es revisar los datos con intención, no solo mirar el saldo de pasada. Si detectas algo que no reconoces, anota la fecha y el importe antes de buscar cómo actuar. Esa preparación hace más clara cualquier consulta posterior y evita depender de la memoria. La app puede facilitar el seguimiento, pero la revisión cuidadosa sigue siendo responsabilidad del usuario.
Lo que la valoración y la evolución no cuentan por sí solas
Una media de 3,6 refleja experiencias variadas, pero no permite concluir por sí sola si la aplicación funcionará bien en tu teléfono o si sus pantallas te resultarán intuitivas. Las reseñas pueden señalar fricciones recurrentes, aunque conviene fijarse en las recientes y en las que describen un problema parecido al tuyo, en lugar de tomar una opinión aislada como veredicto. En banca móvil, una diferencia de dispositivo, versión del sistema o necesidad concreta puede cambiar mucho la experiencia.
La versión 2.12.0 sirve para identificar la edición actual, pero no demuestra por sí misma qué ha cambiado frente a versiones anteriores. Por eso separo el dato comprobable —hay una versión vigente y una aplicación con recorrido desde su lanzamiento— de cualquier expectativa sobre futuras mejoras. Si ya la usas, lo más prudente es revisar las notas que aparezcan con una actualización y comprobar después si el cambio afecta a las tareas que realmente haces.
La evolución también tiene un efecto distinto para quien empieza y para quien ya es cliente. Un usuario nuevo necesita sobre todo entender el acceso y localizar lo esencial; uno habitual presta más atención a que sus costumbres sigan funcionando después de una actualización. En ambos casos, mantendría una alternativa de acceso al banco para una gestión importante, especialmente si no he comprobado antes cómo se comporta la app en una situación de urgencia.
Límites que conviene considerar antes de instalarla
El primer límite es la especialización: está orientada a Kutxabank. Si manejas tus finanzas en varios bancos y quieres una vista conjunta, una aplicación de agregación puede ajustarse mejor, siempre que sus condiciones y compatibilidades te convenzan. Si lo que buscas es aprender a presupuestar desde cero, una herramienta centrada en planificación puede ofrecer un enfoque más apropiado. La app bancaria y esas alternativas resuelven problemas distintos.
El segundo límite es que el móvil no siempre es el canal más cómodo para tareas complejas. Una pantalla pequeña puede hacer más difícil revisar información extensa o comparar detalles, y la interacción en movimiento no es ideal cuando hace falta concentrarse. Yo reservaría esas gestiones para un momento tranquilo y utilizaría la aplicación principalmente cuando la consulta móvil de verdad aporta comodidad.
Por último, tener instalada una app financiera exige hábitos básicos de seguridad. Utiliza el bloqueo del teléfono, evita iniciar sesión en dispositivos ajenos y no compartas tus credenciales. Si prestas el móvil o lo pierdes, actúa con rapidez para proteger el acceso. Estas precauciones no son una crítica específica a Kutxabank: forman parte del uso responsable de cualquier canal bancario desde un dispositivo personal.
Para quién tiene sentido y qué observar después
La recomendaría a clientes de Kutxabank que quieran una vía móvil para su relación bancaria, especialmente si hacen consultas frecuentes y agradecen no depender siempre del ordenador. También puede merecer la prueba para personas vinculadas a una empresa que desean explorar el canal empresarial desde el teléfono. En cambio, no sería mi primera elección para quien no es cliente, necesita consolidar entidades distintas o espera que una app bancaria sustituya a una herramienta de presupuestos.
Al decidir si conservarla, me fijaría en tres cosas muy concretas: si encuentro con facilidad lo que consulto, si el acceso encaja con mi rutina y si la versión disponible cubre mis necesidades reales. Si algo cambia tras actualizar, comprobaría primero el recorrido de una gestión sencilla antes de confiarle una operación que no quiero interrumpir. Ese criterio es más útil que instalarla solo por curiosidad o juzgarla únicamente por su nota general.
En conjunto, Kutxabank tiene sentido como complemento móvil del banco para quien ya utiliza sus servicios, no como solución universal de finanzas personales. Su propuesta contempla también a empresas y cuenta con una larga trayectoria como aplicación, pero la decisión final depende de la experiencia práctica y del tipo de gestiones que necesitas. Yo la probaría si mi relación bancaria está en Kutxabank y mis consultas habituales son compatibles con el móvil; si busco una perspectiva global de mi dinero o herramientas de análisis más profundas, elegiría una opción pensada específicamente para eso.
Preguntas frecuentes sobre Kutxabank
¿Qué es Kutxabank y qué operaciones permite realizar desde la aplicación?
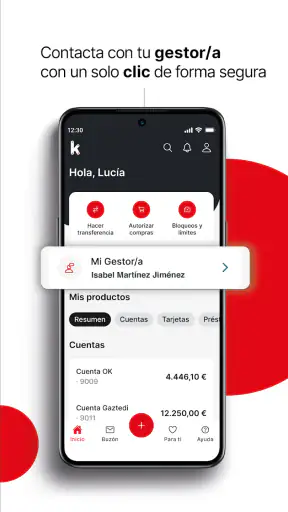
Kutxabank es la aplicación de banca móvil de esta entidad, pensada para consultar y gestionar productos financieros desde el teléfono. Según los servicios disponibles para cada cliente, permite revisar saldos y movimientos, consultar tarjetas y recibos, realizar transferencias y gestionar determinadas operaciones. Las opciones concretas pueden variar según el perfil, los productos contratados y las actualizaciones de la app.
¿Cómo puedo acceder a Kutxabank por primera vez y qué necesito?
Para acceder normalmente necesitas ser cliente de Kutxabank y contar con las credenciales o el método de identificación habilitado por el banco. Descarga la aplicación únicamente desde Google Play o App Store, comprueba que el editor sea el oficial y sigue las instrucciones de registro o activación. Es posible que debas verificar tu identidad y confirmar el acceso mediante los mecanismos de seguridad que tenga disponibles la entidad.
¿Es seguro usar la aplicación de Kutxabank para consultar mis cuentas y hacer operaciones?
La app está diseñada para gestionar información bancaria con medidas de acceso y validación, pero conviene mantener también buenos hábitos de seguridad. Usa una contraseña robusta, activa las opciones de bloqueo del dispositivo y no compartas códigos de confirmación. Evita iniciar sesión desde redes públicas o enlaces recibidos por mensajes. Si pierdes el móvil o detectas movimientos que no reconoces, contacta enseguida con Kutxabank.
¿Puedo hacer transferencias, pagar recibos o gestionar mis tarjetas desde la app?
Kutxabank ofrece funciones de gestión bancaria móvil que pueden incluir transferencias, consulta de recibos y operaciones relacionadas con tarjetas. La disponibilidad y los límites dependen de tu cuenta, de la operación y de las condiciones vigentes del banco; algunas acciones pueden requerir una confirmación adicional. Antes de confirmar un pago o transferencia, revisa con cuidado el importe y los datos del destinatario, ya que las operaciones completadas pueden ser difíciles de revertir.
¿La aplicación de Kutxabank es gratuita y qué hago si no funciona en mi móvil?
La descarga de la aplicación no suele tener coste, aunque el uso de servicios bancarios puede estar sujeto a las condiciones y comisiones aplicables a tus productos. También podrías consumir datos móviles si no estás conectado a una red wifi. Si la app falla, comprueba tu conexión, instala las actualizaciones disponibles y reinicia el dispositivo. Para problemas de acceso persistentes, consulta los canales oficiales de atención de Kutxabank.
Lo mejor de Kutxabank
Aspectos que debes tener en cuenta sobre Kutxabank